


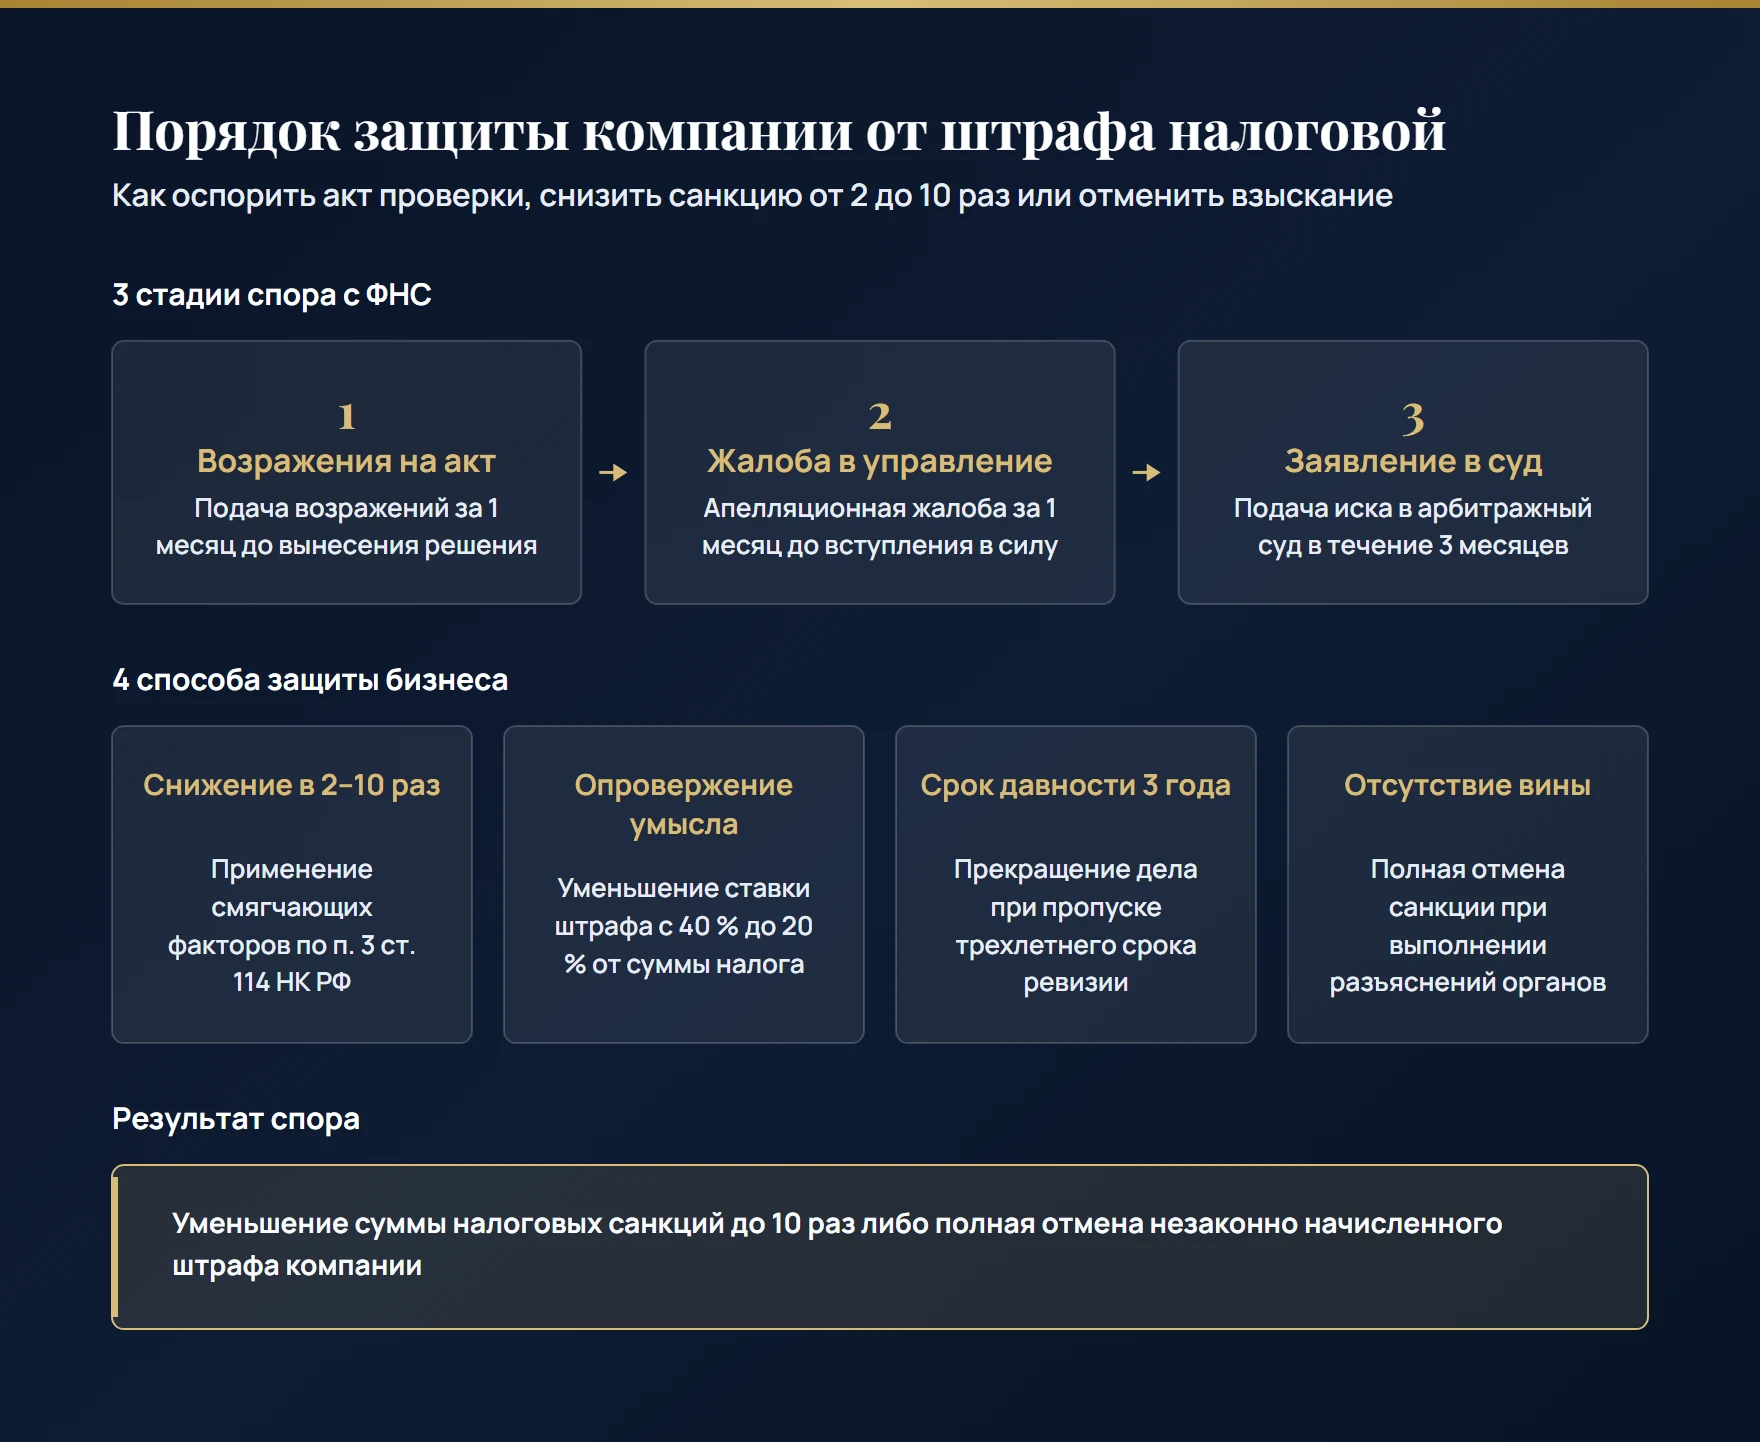
Налоговый орган оформляет итоги проверки актом: по камеральной - за 10 дней после ее окончания, по выездной - за 2 месяца со дня справки о проведенной ревизии (п. 1 ст. 100 НК РФ). Дальше у контролеров есть 5 дней, чтобы вручить документ вашей компании (п. 5 ст. 100 НК РФ), и отсчет вашего месяца на возражения начинается именно с вручения. Руководители теряют этот месяц одинаково: ждут требования об уплате или пробуют договориться на словах.
Пропущенная стадия возражений стоит дорого. Налоговый орган вынесет решение, где к недоимке добавятся пени и штраф налоговой инспекции размером от 20 до 40 % неуплаченного. Как только решение вступит в силу, вам выставят требование с 8 днями на добровольный платеж, а затем спишут деньги со счета в бесспорном порядке и заблокируют остаток.
Чтобы расчеты компании не встали, разберитесь в структуре претензии, проверьте трехлетнюю давность и используйте нормы 2026 года: они заметно изменили правила уменьшения санкций. Дальше - порядок действий по шагам, от акта до заявления в арбитражный суд.
Путь проверки: когда назначают штраф налоговой инспекции
Деньги со счета не списывают внезапно: до этого контролеры обязаны пройти всю процедурную цепочку. Камеральная проверка идет 3 месяца, выездная - от 2 до 6 месяцев с учетом продления. Нашли нарушение - составляют акт, и с этого документа начинается спор с жесткими сроками, где каждая дата работает против вас или на вас.
На возражения закон дает вам 1 месяц со дня получения акта (п. 6 ст. 100 НК РФ). Когда месяц истечет, у руководителя налогового органа есть 10 дней, чтобы рассмотреть материалы вместе с вашими доводами и вынести решение (п. 1 ст. 101 НК РФ). Само решение заработает через месяц после вручения, если вы не подадите апелляционную жалобу (п. 9 ст. 101 НК РФ).
Возражения - не жалоба на налоговых инспекторов, а разбор акта по пунктам. На каждый вывод проверяющих вы даете свой расчет, документ или норму: договор и первичку под спорный расход, регистры под цифру базы, переписку под реальность сделки. Смягчающие обстоятельства заявляют здесь же, отдельным разделом с приложениями, - тогда инспекция обязана учесть их уже в решении, а не после жалобы.
Требование об уплате по ст. 69 НК РФ приходит уже после того, как решение вступило в силу. Кто включается в спор только на этой стадии, с заблокированным счетом, отыгрывает положение тяжелее: доказательства приходится собирать задним числом. Сильная позиция строится на возражениях, поэтому материалы проверки разумно передать юристам по налоговым спорам до того, как решение подписано. Процедура защищает и вас: не известили о рассмотрении материалов - решение отменят безусловно.
Основные составы санкций: за что инспекция начисляет взыскания
В главе 16 кодекса десятки составов, но претензии к бизнесу почти всегда укладываются в 6 знакомых ситуаций. Чаще прочих встречается неуплата налога, и наказывают за нее по п. 1 ст. 122 НК РФ. Сюда попадают заниженная налоговая база, лишний вычет по НДС, расход без подтверждающих документов и арифметика в декларации по УСН.
Второй по частоте повод - опоздание с отчетностью (п. 1 ст. 119 НК РФ): счет идет за каждый месяц просрочки, полный и неполный, и по декларации, и по расчету страховых взносов. Третий повод - бумаги, которых инспекция не дождалась: за непредставленную первичку наказывают по п. 1 ст. 126 НК РФ, за молчание о сделках и контрагентах - по п. 1 ст. 129.1 НК РФ.
Молчание обходится в 5 000 рублей, а повтор в том же календарном году - уже в 20 000 рублей (п. 2 ст. 129.1 НК РФ). Отдельно наказывают отказ выдать документы о вашем контрагенте по встречной проверке: организация платит за это 10 000 рублей (п. 2 ст. 126 НК РФ). Суммы небольшие, но они складываются с основной претензией и показывают инспекции, что компания не идет на контакт.
Отдельно стоят обязанности налогового агента: удержанный НДФЛ, перечисленный с опозданием, дает состав по ст. 123 НК РФ со ставкой 20 % от суммы, которую вы не удержали или не перевели в бюджет. Еще один частый блок - учет. Нет первички в пределах одного периода - работает п. 1 ст. 120 НК РФ, та же беда в нескольких периодах подпадает под п. 2 ст. 120 НК РФ, а занижение налоговой базы из-за нее наказывается по п. 3 ст. 120 НК РФ. Дважды за одно занижение - и за нарушение правил учета, и за неуплату налога - вашу компанию наказать не могут.
Расчет суммы: почему спор об умысле меняет ставку с 20 % до 40 %
Сколько вы заплатите, решает квалификация. Обычная ставка за неуплату - 20 % от недоимки (п. 1 ст. 122 НК РФ). Если проверяющие сочтут искажение умышленным, включается п. 3 ст. 122 НК РФ и ставка удваивается до 40 %. На доначислении 10 000 000 рублей это разница ровно в 2 000 000 рублей живых денег.
Умысел доказывают не словами, а перепиской, фиктивным документооборотом, обналичиванием. Когда вы показали реальность поставки и обычную осмотрительность при выборе контрагента, обвинение рассыпается. Дела по спорам о необоснованной налоговой выгоде часто и заканчиваются переквалификацией с п. 3 ст. 122 НК РФ на п. 1 ст. 122 НК РФ, после которой сумма падает вдвое.
Считайте разницу заранее. На том же доначислении в 10 000 000 рублей умысел превращает 2 000 000 рублей санкции в 4 000 000 рублей. Снимете квалификацию по п. 3 ст. 122 НК РФ и переведете спор в п. 1 ст. 122 НК РФ - сэкономите 2 000 000 рублей еще до разговора о смягчающих обстоятельствах. Поэтому умысел оспаривают первым: он дороже любых процедурных доводов, а доказывать его обязаны налоговые инспекторы.
Остальные налоговые составы считают по фиксированным шкалам. Опоздавшая декларация - 5 % от неуплаченной суммы за каждый месяц, но не выше 30 % и не ниже 1 000 рублей (п. 1 ст. 119 НК РФ). Каждый непредставленный документ - 200 рублей (п. 1 ст. 126 НК РФ). Нарушения учета обходятся в 10 000 рублей по п. 1 ст. 120 НК РФ и 30 000 рублей по п. 2 ст. 120 НК РФ, а при заниженной базе - в 20 % неуплаченного, но не меньше 40 000 рублей (п. 3 ст. 120 НК РФ).
Ответственность руководителя: отмена ст. 15.5 КоАП РФ и оставшиеся риски
За одно событие отвечают двое. Компания платит по Налоговому кодексу, директор и главный бухгалтер - по кодексу об административных правонарушениях. Производства идут параллельно, и выигранный организацией спор сам по себе не снимает риск с руководителя.
В 2026 году административное давление на директоров ослабло. Норма ст. 15.5 КоАП РФ утратила силу 4 июля 2026 года: раньше она позволяла взыскать с должностного лица от 300 до 500 рублей за опоздание с декларацией или расчетом взносов. Персонального штрафа за просрочку отчетности больше нет.
Другие риски остались. Не отдали документы по требованию - с руководителя взыщут от 300 до 500 рублей (ч. 1 ст. 15.6 КоАП РФ). Грубое нарушение требований к бухучету обойдется дороже: от 5 000 до 10 000 рублей (ч. 1 ст. 15.11 КоАП РФ). Повтор в течение года поднимает планку до 20 000 рублей, и судья вправе дисквалифицировать директора на срок от 1 года до 2 лет (ч. 2 ст. 15.11 КоАП РФ).
Налог, пеня и штраф: почему нельзя спорить со всей суммой разом
Получив расчет, руководитель видит одну итоговую цифру и пытается оспорить ее целиком. Так проигрывают: в этой цифре 3 разные суммы - недоимка, пени и сама санкция. У каждой своя правовая природа и свой способ защиты, и смешивать их нельзя даже в тексте жалобы.
Недоимка - это тело налога, которое, по мнению проверяющих, не дошло до бюджета. Ее снимают, доказывая, что базы не было, расходы реальны, а вычеты законны. Пени по ст. 75 НК РФ начисляют за каждый календарный день просрочки исходя из ключевой ставки Банка России. Наказанием они не считаются: это компенсация бюджету, поэтому смягчающие обстоятельства на пени не действуют вовсе.
Штраф налоговой инспекции - единственная карательная часть расчета. Только его закон разрешает уменьшить в несколько раз, даже когда неуплата доказана полностью. Смешаете 3 суммы и попросите снизить все начисления из-за трудного года - получите отказ. Работает другое: недоимку и привязанные к ней пени снимают через хозяйственные факты, а санкцию - через смягчающие обстоятельства.
Разделение помогает и в расчетах. Снятая недоимка уносит с собой пени и санкцию, начисленные на ту же сумму: нет налога - нет ни компенсации бюджету, ни наказания. Обратное неверно: уменьшенный в 10 раз штраф не трогает ни тело налога, ни пени, и перечислить их придется полностью. Поэтому в жалобе сначала бьют по недоимке и только затем, отдельным разделом, просят снизить санкцию.
Стадия спора
На каком этапе находится налоговая проверка или спор с инспекцией?
Сроки защиты: 6 дней на письмо и месяц на подготовку возражений
В процедурном споре один пропущенный день закрывает досудебную защиту. Главная ловушка - дата, с которой закон считает документ полученным. Заказное письмо налогового органа признается врученным на шестой день с даты отправки (п. 4 ст. 31 НК РФ), и неважно, когда вы забрали конверт на почте. В норме сказано «шестой день», а не «6 рабочих дней», и разница здесь принципиальна.
Документ, ушедший через личный кабинет налогоплательщика или по каналам связи, считается полученным на следующий рабочий день после размещения. От этой даты и пойдет ваш месяц на возражения по п. 6 ст. 100 НК РФ: отсчет начинается со следующего дня, а заканчивается в то же число следующего месяца.
Фиксируйте даты с первого дня. Конверт со штемпелем, почтовое уведомление, распечатка из личного кабинета с отметкой о размещении - все это доказательства, которые потом решают спор о сроке. Налоговый орган считает срок от своей даты, и разойтись вы можете на несколько дней: этого хватает, чтобы возражения признали поданными с опозданием. Если срок все же истек, доводы не пропадают - их заявляют в апелляционной жалобе, но там вес их ниже.
После рассмотрения возражений появляется решение. Со дня его вручения у вас снова 1 месяц - на апелляционную жалобу по ст. 139.1 НК РФ (п. 9 ст. 101 НК РФ). Уложились в этот месяц - решение не вступает в силу: требование вам не выставят и деньги со счета не спишут, пока управление не рассмотрит жалобу по существу.
Срок давности 3 года: когда инспекция теряет право на взыскание
Давность привлечения к налоговой ответственности проверяют первой, еще до разбора самих доначислений. Правило короткое: прошло 3 года - привлечь к ответственности уже нельзя. Отсчет идет либо со дня нарушения, либо со следующего дня после окончания налогового периода и заканчивается днем, когда вынесено решение (п. 1 ст. 113 НК РФ).
Какой из 2 моментов брать, зависит от состава. По формальным нарушениям - день, когда нарушение совершено. Для нарушения правил учета и для неуплаты налога кодекс дает специальное правило: 3 года идут со следующего дня после окончания того налогового периода, в котором нарушение совершено. Оно накрывает эти составы целиком, а не отдельные их пункты.
Если выездная проверка затянулась на 1–2 года, инспекторы нередко выносят решение за пределами трехлетнего окна. Например, по налогу на прибыль за 2022 год налоговый период завершился 31 декабря 2022 года: срок давности течет с 1 января 2023 года и истекает 1 января 2026 года. Решение о взыскании штрафа, вынесенное инспекцией после этой даты, незаконно и подлежит безусловной отмене вышестоящим органом или судом по п. 1 ст. 113 НК РФ.
Снижение суммы от 2 до 10 раз: новые правила п. 3 ст. 114 НК РФ
Когда налоговое нарушение доказано и отменить доначисление нечем, остается второй путь - сбить сумму. Смягчающие обстоятельства перечислены в п. 1 ст. 112 НК РФ: тяжелые личные или семейные обстоятельства, угроза и зависимость, тяжелое материальное положение. Перечень не закрыт, последними в нем стоят любые иные обстоятельства, которые суд или инспекция признают смягчающими, - заявлять можно каждый весомый довод.
С 1 сентября 2026 года работает новая редакция п. 3 ст. 114 НК РФ, ее принес Федеральный закон от 28 ноября 2025 года № 425-ФЗ. Одно смягчающее обстоятельство уменьшает сумму минимум вдвое, но опустить ее глубже чем в 10 раз теперь нельзя. Прежде верхней границы не существовало, и арбитражные суды снижали санкции в десятки раз; сейчас коридор закрыт с обеих сторон.
Смягчающее обстоятельство без бумаги не работает. Тяжелое финансовое положение подтверждают балансом, выпиской по счету и графиком платежей по кредитам; социальную значимость - контрактами по государственным закупкам и штатной численностью; добросовестность - историей своевременных платежей за 3 года; устранение последствий - платежным поручением на недоимку и уточненной декларацией. Ведомство считает обстоятельства, а не страницы: 5 подтвержденных доводов дают предельное снижение, 5 упомянутых - ничего.
Отягчающее обстоятельство работает в обратную сторону: повторное аналогичное нарушение удваивает штраф (п. 4 ст. 114 НК РФ). Повторным оно считается 12 месяцев со дня, когда решение суда или инспекции вступило в силу (п. 3 ст. 112 НК РФ), дальше счетчик обнуляется. Привлекаетесь впервые - заявите ходатайство о снижении суммы штрафа со ссылкой на п. 3 ст. 114 НК РФ и подтвердите документами каждый довод.
Шкала инспекции: как снизить штраф налоговой по смягчающим обстоятельствам
Чтобы налоговые инспекторы считали одинаково, ведомство утвердило порядок учета смягчающих факторов. Приказ ФНС № ЕД-1-7/514@ опубликован 31 августа 2026 года и заработает 30 сентября 2026 года. Он закрепляет кратность уменьшения и убирает вкусовщину отдельных исполнителей.
Кратность зависит от того, сколько обстоятельств вы подтвердили документами:
- одно обстоятельство уменьшает начисленную сумму ровно в 2 раза;
- 2 подтвержденных документами обстоятельства уменьшают налоговый штраф в 4 раза;
- 3 заявленных и доказанных обстоятельства снижают налоговую санкцию в 6 раз;
- 4 подтвержденных фактора уменьшают итоговое взыскание инспекции в 8 раз;
- 5 и более обстоятельств дают предельное снижение налогового штрафа в 10 раз.
Ниже определенного порога сумма не опускается, сколько бы обстоятельств вы ни собрали: 10 000 рублей для организаций, 3 000 рублей для предпринимателей, некоммерческих организаций и субъектов малого и среднего бизнеса, 1 000 рублей для граждан. Отсюда практический вывод: ходатайство пишут структурно, обстоятельство за обстоятельством, и к каждому прикладывают справку, выписку или судебный акт.
Посчитаем на цифрах. Инспекция назначила 1 000 000 рублей по п. 1 ст. 122 НК РФ; с 3 подтвержденными обстоятельствами сумма падает до 166 667 рублей, с 5 - до 100 000 рублей. А вот 30 000 рублей за нарушение правил учета при 5 обстоятельствах превратятся не в 3 000 рублей, а в 10 000 рублей: ниже порога для организаций взыскание не опускается.
Полная отмена начислений: когда закон исключает вину компании
Уменьшение в 10 раз экономит деньги, но полная отмена выгоднее любого снижения. Наказывают только за виновное деяние (ст. 106 НК РФ), и доказывать вину обязана сама инспекция, а не вы. Сомнение, которое проверяющие не сняли, толкуется в пользу вашей компании (п. 6 ст. 108 НК РФ).
Ответственности не будет в 4 случаях, перечисленных в ст. 109 НК РФ: события нарушения не было, вины нет, истекла давность, а физическому лицу нет 16 лет. В спорах организаций работают первые 3 основания, и каждое прекращает производство целиком, а не уменьшает сумму.
Что именно исключает вину, сказано в п. 1 ст. 111 НК РФ. Для бизнеса главный пункт - выполнение письменных разъяснений о порядке исчисления налога, полученных от Минфина или ФНС. Строили учет по официальному письму ведомства - санкции не будет, даже если недоимка возникла: начисленную сумму снимают полностью.
Там же названы стихийное бедствие и другие чрезвычайные обстоятельства, болезненное состояние человека, а также иные причины, которые суд или инспекция сочтут исключающими вину. Пожар на складе с первичкой, изъятие документов правоохранителями, сбой в работе банка в последний день срока - все это работает, когда подтверждено справкой компетентного органа, а не письмом самой компании.
Досудебная жалоба и арбитражный суд: как оспорить решение инспекции
Дорога в суд открывается не сразу. Акты налогового органа обжалуются в судебном порядке только после того, как их рассмотрело вышестоящее управление (п. 2 ст. 138 НК РФ). Заявление, поданное в обход этой стадии, арбитражный суд оставит без рассмотрения, и время вы потеряете.
Апелляционную жалобу по ст. 139.1 НК РФ подают до вступления решения в силу через ту же инспекцию, которая его вынесла: она передаст материалы в УФНС за 3 дня. Решение уже вступило в силу - остается обычная жалоба, на нее у вас 1 год (п. 2 ст. 139 НК РФ). Управление рассматривает жалобу месяц и вправе продлить срок еще на месяц (п. 6 ст. 140 НК РФ). Дальше у вас 3 месяца на заявление в арбитражный суд (ч. 4 ст. 198 АПК РФ) и пошлина 50 000 рублей (ст. 333.21 НК РФ).
К заявлению в суд приложите то же, что и к жалобе, плюс доказательства процедурных нарушений: реестр извещений, протокол рассмотрения материалов, опись приложений к акту. Суд проверяет не только расчет, но и то, дали ли вам возможность возразить. Рассмотрели материалы без вас и без надлежащего извещения - решение отменят независимо от того, верно ли посчитан налог.
Вместе с заявлением просят обеспечительные меры по ч. 3 ст. 199 АПК РФ - приостановить действие оспариваемого решения. Без них налоговый орган запускает бесспорное взыскание: требование по ст. 69 НК РФ с 8 днями на уплату, инкассо по ст. 46 НК РФ, блокировка счета по п. 1 ст. 76 НК РФ. Проверьте сегодня 3 вещи: даты извещений, трехлетнюю давность и пакет документов под смягчающие обстоятельства, а разбор акта поручите специалистам по отмене штрафов и доначислений ФНС.
Бесплатно оценим перспективы дела
Консультация опытного юриста по обжалованию штрафов
Изучим акт налоговой проверки или решение о привлечении к ответственности, найдем основания для отмены доначислений и снизим штраф до 10 раз.