Почему таможня не принимает заявленную стоимость
Корректировка таможенной стоимости представляет собой процедуру изменения базы для начисления таможенных пошлин и налогов. Формально таможенный орган принимает решение о внесении изменений в декларацию на товары (ДТ), после чего декларанту выставляется требование о доплате платежей. Это решение не является окончательным приговором: арбитражная практика по таможенным спорам складывается преимущественно в пользу добросовестных импортеров.
Базовым принципом таможенного права выступает метод 1 - определение стоимости по цене сделки с ввозимыми товарами по п. 1 ст. 39 ТК ЕАЭС. Закон прямо предписывает таможенным органам использовать цену, фактически уплаченную или подлежащую уплате иностранному контрагенту, в максимально возможной степени по п. 15 ст. 38 ТК ЕАЭС. В соответствии с постановлением Пленума Верховного Суда РФ № 49 само по себе отличие цены декларанта от ценовых ориентиров таможни не доказывает недостоверность сведений.
Претензии проверяющих возникают при невыполнении требований п. 10 ст. 38 ТК ЕАЭС: сведения о стоимости должны быть достоверными, количественно определимыми и подтвержденными документами. Таможенный инспектор оценивает правильность выбора метода, структуру включенных расходов и документальное обоснование каждой цифры по п. 1 ст. 313 ТК ЕАЭС.
На практике инспекторы выделяют 5 распространенных поводов для сомнений:
- Срабатывание профиля риска в системе управления рисками (СУР). Автоматизированная программа сравнивает заявленную стоимость за килограмм или единицу товара со среднестатистическими показателями по единой базе таможенных деклараций и выявляет отклонение в меньшую сторону.
- Невключение сопутствующих затрат в структуру цены. Таможня проверяет, учтены ли расходы по ст. 40 ТК ЕАЭС: транспортировка груза до границы Союза, страхование, погрузочно-разгрузочные работы, роялти и лицензионные платежи за использование товарных знаков, а также стоимость тары и упаковки.
- Взаимосвязь между покупателем и продавцом. В соответствии с п. 5 ст. 39 ТК ЕАЭС вхождение сторон в единый холдинг или наличие общих учредителей обязывает декларанта доказать, что аффилированность не повлияла на установление цены внешнеторговой сделки.
- Несоответствие сведений в товаросопроводительных документах. Расхождения между суммами в инвойсе, спецификации, банковском подтверждении оплаты и прайс-листе поставщика трактуются инспекцией как признак недостоверного декларирования.
- Неопределенность условий поставки и оплаты. Отсутствие точных ссылок на правила Инкотермс, неясный порядок распределения транспортных затрат или отсутствие сроков перечисления денежных средств лишают стоимость признака количественной определенности.
Первые 2 основания успешно снимаются предоставлением первичных договоров и счетов. Обоснование взаимосвязи и устранение противоречий требуют комплексной подготовки экономического и юридического обоснования с расчетом рентабельности поставки.
Запрос документов: что просят и в какой срок
Процедура контроля таможенной стоимости начинается с направления декларанту официального запроса. Инспектор вправе потребовать письменные пояснения о факторах ценообразования, условиях коммерческой сделки и характеристиках ввозимой продукции по п. 2 ст. 313 ТК ЕАЭС.
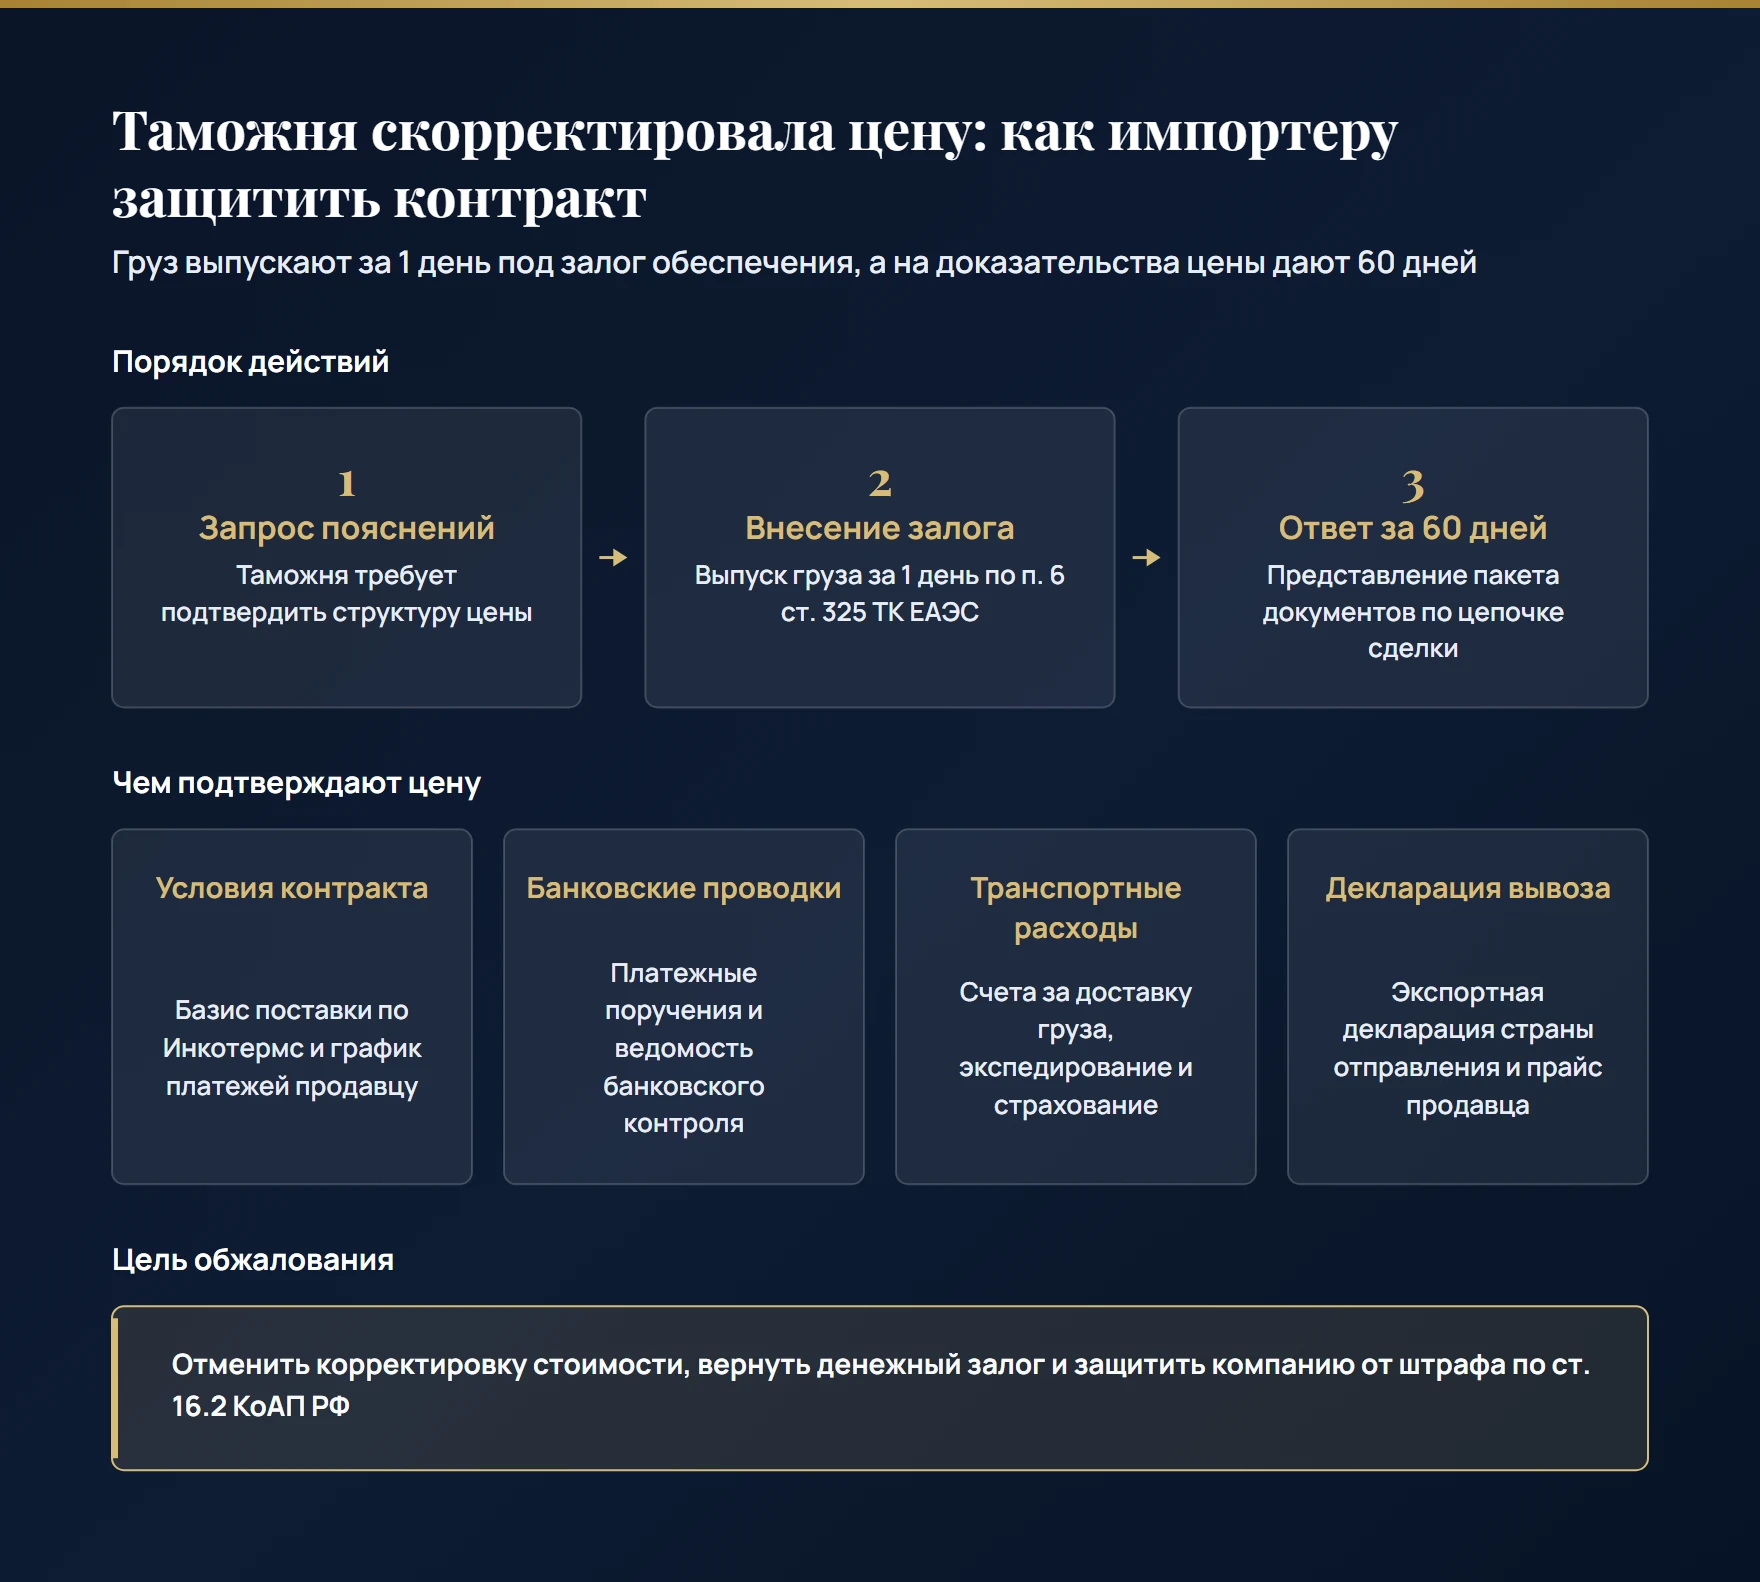
Перечень запрашиваемых сведений охватывает все стадии исполнения контракта. Инспектор требует внешнеторговый контракт со всеми спецификациями и приложениями, коммерческий инвойс, проформу и упаковочный лист с детализацией веса и артикулов. Обязательно проверяется банковская цепочка: платежные поручения с отметкой об исполнении, выписки по валютному счету и ведомость банковского контроля (ВБК). При постоплате предоставляются документы об открытии кредитной линии или гарантийные письма поставщика.
Для подтверждения рыночного уровня цены запрашивается официальный прайс-лист производителя или продавца, адресованный публичному кругу покупателей, а также экспортная декларация страны отправления с нотариальным переводом. Транспортные расходы подтверждаются договором перевозки и счетом экспедитора с обязательным разделением затрат до границы ЕАЭС и после ее пересечения. Если контракт предусматривает выплату роялти за использование товарного знака, декларант представляет лицензионный договор и расчет лицензионных платежей, относящихся к ввозимой партии.
Реальность ввоза подтверждают бухгалтерские регистры по счету 41 и договоры последующей реализации товаров на внутреннем рынке РФ с калькуляцией торговой наценки. При подготовке ответа необходимо предоставить письменные мотивированные пояснения по каждому пункту запроса без исключения. Если конкретный документ отсутствует у импортера в силу специфики коммерческого оборота, следует прямо указать причину отсутствия и подтвердить ее альтернативными доказательствами: перепиской с контрагентом, регламентами биржевых торгов или отраслевыми отчетами.
Сроки ответа на запрос в период таможенного оформления до выпуска исчисляются часами. Поэтому доказательственный комплект формируется декларантом заблаговременно, до момента подачи декларации на товары.
Стадия проверки
На какой стадии проверка таможенной стоимости?
Обеспечение вместо простоя: как выпустить товар за 1 день
Главная практическая ошибка участника ВЭД - остановка движения груза в ожидании завершения проверки. Законодательство ЕАЭС предусматривает инструмент немедленного выпуска продукции в свободное обращение.
Одновременно с направлением запроса таможенный орган обязан рассчитать размер обеспечения исполнения обязанности по уплате таможенных пошлин, налогов и уведомить декларанта о возможности выпуска товаров под обеспечение по п. 6 ст. 325 ТК ЕАЭС. В соответствии с главой 10 Федерального закона от 03.08.2018 № 289-ФЗ обеспечение предоставляется денежным залогом на единый лицевой счет (ЕЛС) либо безотзывной независимой банковской гарантией.
Экономический анализ требует сопоставить размер обеспечения и прямые убытки от простоя груза. Обеспечение - это разница между суммой платежей по цене контракта и суммой по максимальному профилю риска таможни. Убытки от простоя складываются из хранения на складе временного хранения (СВХ), аренды контейнеров, демереджа, сверхнормативного простоя автотранспорта и штрафов российских покупателей за срыв сроков поставки.
Расходы на простой на СВХ в течение нескольких недель почти всегда превышают временное отвлечение средств на обеспечение. Внесение обеспечения позволяет выпустить товар со склада за 1 день и передать его в коммерческий оборот конечному потребителю.
Расчет суммы обеспечения, выполненный инспектором, подлежит проверке. В ряде случаев таможня ошибочно включает в обеспечение полную сумму платежей вместо разницы между ставками. Ошибочный расчет оперативно корректируется подачей заявления, что сохраняет оборотные активы компании.
При успешном подтверждении заявленной стоимости либо признании решения о КТС незаконным в суде денежные средства разблокируются на ЕЛС в полном объеме и могут быть возвращены на расчетный счет или направлены на оплату следующих деклараций.
Шестьдесят дней после выпуска и тридцать дней на завершение проверки
После выпуска товаров под обеспечение процедура проверки переходит в спокойный режим, позволяющий собрать исчерпывающую доказательную базу.
Импортеру предоставляется ровно шестьдесят календарных дней со дня регистрации декларации на товары для представления запрошенных документов и пояснений по п. 14 ст. 325 ТК ЕАЭС. Срока в два месяца достаточно для направления официальных запросов иностранному контрагенту, истребования экспортной декларации из таможенных органов страны вывоза, проведения перевода и нотариального удостоверения документов.
После получения документов у таможенного органа возникает встречный процессуальный срок: проверка должна быть завершена в течение тридцати календарных дней со дня представления полного комплекта документов по п. 14 ст. 325 ТК ЕАЭС. Если декларант не представил запрошенные документы, тридцатидневный срок отсчитывается со дня истечения шестидесяти дней.
Решение о корректировке не принимается автоматически в день окончания срока. Оценка таможенной стоимости осуществляется по материалам, фактически находящимся в распоряжении инспектора на момент принятия итогового акта. Дополнительные доказательства, представленные с незначительным опозданием до вынесения решения, подлежат обязательному исследованию.
Контроль сроков ведется с даты присвоения номера ДТ. Подача документов на 58–59 день создает риски технических сбоев при регистрации отправлений в ведомственной системе.
Таможенный кодекс сохраняет за инспекцией право проведения контроля таможенной стоимости после выпуска товаров в форме камеральной таможенной проверки в пределах трех лет по п. 7 ст. 310 ТК ЕАЭС. Защита на постконтроле выстраивается по тем же правилам с подтверждением реальности внешнеторговой сделки.
Как считают корректировку таможенной стоимости: методы 2-6 и откуда берут цену
При невозможности применения метода 1 корректировка таможенной стоимости производится альтернативными методами, которые применяются в строгой последовательной очередности по п. 15 ст. 38 ТК ЕАЭС.
Сначала проверяется метод 2 по стоимости сделки с идентичными товарами по ст. 41 ТК ЕАЭС, где оцениваются товары с одинаковыми физическими свойствами и качеством того же производителя. Затем исследуется метод 3 по стоимости сделки с однородными товарами по ст. 42 ТК ЕАЭС, обладающими схожими компонентами и выполняющими аналогичные функции. Если информации недостаточно, применяются метод 4 вычитания стоимости по ст. 43 ТК ЕАЭС и метод 5 сложения производственных затрат по ст. 44 ТК ЕАЭС. И только при невозможности их использования допускается резервный метод 6 по ст. 45 ТК ЕАЭС.
Таможенные органы часто допускают грубое нарушение: произвольно переходят к резервному методу 6, игнорируя последовательный анализ методов 2–5. Необоснованный пропуск хотя бы 1 метода признается судами безусловным основанием для отмены решения о КТС.
Второй ключевой дефект решений таможни - отсутствие сопоставимости сравниваемых товаров. Инспекция обязана использовать данные о сделках на том же коммерческом уровне и в сопоставимом объеме партии. Сравнение оптовой партии сырья весом 20 тонн с розничной тестовой закупкой весом 200 килограммов признается недопустимым. Разница в цене объясняется предоставлением оптовой скидки, а не занижением таможенной стоимости.
Импортер вправе требовать раскрытия источника ценовой информации. Указание в решении абстрактной контрольной цифры без предоставления сведений о номере сравниваемой декларации, дате ввоза и условиях поставки лишает декларанта возможности представить контраргументы, что влечет отмену акта в судебном порядке.
Штраф от половины до двукратной суммы пошлин
Принятие решения о корректировке влечет не только перерасчет пошлин и НДС. В ряде случаев таможня предпринимает попытку привлечения организации к административной ответственности.
В соответствии с ч. 2 ст. 16.2 КоАП РФ заявление декларантом недостоверных сведений о таможенной стоимости товаров, если это привело к занижению размера таможенных пошлин и налогов, влечет наложение административного штрафа на юридических лиц в размере от 1/2 до двукратной суммы неуплаченных таможенных платежей с возможной конфискацией товаров. Для должностных лиц компании штраф составляет от 10 000 до 20 000 рублей.
Судебная практика строго разграничивает арифметическую корректировку стоимости и умышленное заявление недостоверных сведений. Если участник ВЭД предоставил подлинные документы по внешнеторговой сделке, а расхождение в оценке стоимости возникло из-за непринятия инспектором метода 1, состав административного правонарушения по ч. 2 ст. 16.2 КоАП РФ отсутствует в силу положений ст. 1.5 и ст. 2.1 КоАП РФ.
Если импортер самостоятельно выявил техническую неточность в расчете таможенной стоимости и подал корректировку декларации на товары (КДТ) с уплатой недостающих сумм пошлин до того, как нарушение зафиксировал таможенный орган, административная ответственность не наступает.
Грамотная правовая позиция при проверке исключает риски возбуждения административных дел и защищает руководство компании от персональных штрафов.
Три месяца на суд и приостановление решения
При получении итогового решения о внесении изменений в ДТ законодательство предоставляет импортеру 2 процессуальных механизма защиты.
Можно подать ведомственную жалобу в вышестоящий таможенный орган (Региональное таможенное управление или ФТС России) по правилам ст. 286 Федерального закона № 289-ФЗ. Ведомственный порядок не облагается государственной пошлиной и позволяет отменить явно незаконные решения при нарушении очередности методов.
Можно и сразу обратиться с заявлением в арбитражный суд по правилам главы 24 АПК РФ. Срок подачи заявления об оспаривании ненормативного правового акта таможенного органа составляет ровно три месяца со дня, когда организации стало известно о нарушении ее прав по ч. 4 ст. 198 АПК РФ.
Одновременно с подачей заявления в суд юристы заявляют ходатайство о применении обеспечительных мер в виде приостановления действия оспариваемого решения по ч. 3 ст. 199 АПК РФ. Удовлетворение ходатайства блокирует безакцептное списание доначисленных сумм с ЕЛС декларанта и защищает банковские счета от требований таможни до вступления судебного акта в силу.
В арбитражном процессе бремя доказывания законности принятого решения о КТС возлагается на таможенный орган по ч. 5 ст. 200 АПК РФ. Если декларант подтвердил реальность оплаты и сопоставимость условий сделки, а таможня не обосновала причины отклонения метода 1, суд признает решение недействительным и обязывает таможню вернуть излишне взысканные денежные средства.
Порядок взаимодействия с надзорными инстанциями представлен в разделе о спорах с государственными органами, а интересы участников ВЭД защищают профильные юристы по таможенным спорам.
Что собрать заранее: 7 документов под проверку таможенной стоимости
Для гарантированной защиты таможенной стоимости сформируйте отдельное досье по каждой внешнеторговой поставке до подачи декларации:
- Контракт с детальным разделом о ценообразовании. Текст соглашения должен содержать прозрачные формулы расчета стоимости, порядок согласования скидок и фиксацию базиса поставки по Инкотермс.
- Официальный прайс-лист производителя. Документ должен быть заверен печатью экспортера и адресован открытому кругу покупателей на мировом или региональном рынке.
- Экспортная декларация страны отправления. Официально зарегистрированная декларация страны вывоза с нотариальным переводом служит главным подтверждением заявленной стоимости для суда.
- Полная банковская цепочка платежей. Заявления на перевод валюты, мемориальные ордера, выписки по счету и актуальная ведомость банковского контроля.
- Договор международной перевозки с детализацией тарифа. Счет перевозчика с четким разделением стоимости доставки груза до таможенной границы Союза и после ее пересечения.
- Документальное обоснование коммерческих скидок. Деловая переписка, протоколы согласования договорной цены, расчет скидки за объем оптовой партии или особые условия предоплаты.
- Документы реализации партии на территории РФ. Договоры поставки с российскими контрагентами, товарные накладные, счета-фактуры и отчеты о формировании оптовой наценки.
Юристы компании «Юристы для Бизнеса» имеют более 100 побед в арбитражных судах по делам о защите таможенной стоимости, мы выигрываем 90–95 % дел против таможенных органов. Наше ключевое направление работы - споры по корректировке таможенной стоимости.
Разберем вашу ситуацию на консультации: проведем аудит внешнеторгового контракта, проверим расчет обеспечения, подготовим доказательственный пакет для таможни и добьемся отмены решения о КТС с возвратом излишне уплаченных платежей.
Бесплатно оценим перспективы дела
Консультация опытного юриста по таможенному праву
Объясним, чем закрывается сомнение таможни в заявленной стоимости, выгоднее ли выпуск товара под обеспечение и когда есть смысл идти в суд.